옵션 vs 무기한 계약
옵션과 무기한 계약은 모두 기초자산에 대한 레버리지 익스포저를 제공합니다. 하지만 그 방식은 근본적으로 다르며, 리스크 프로필과 비용이 다르고 변동성과의 관계는 정반대입니다.
이 페이지에서는 두 상품의 차이를 시각적으로 정리하여, 각 상품이 언제 적합한지에 대한 직관을 쌓을 수 있도록 돕습니다.
경로 문제
가장 중요한 단 하나의 차이는 다음과 같습니다. 옵션은 경로 독립적이고, 퍼프는 경로 의존적입니다.
옵션 매수자의 만기 시점 손익은 기초자산 가격이 최종적으로 어디에 도달하는지에만 달려 있습니다. 중간에 가격이 50% 폭락하더라도 만기까지 회복하기만 하면 상관없습니다.
퍼프 보유자에게는 그런 여유가 없습니다. 퍼프에는 청산 가격이 있기 때문에 일시적인 낙폭이 영구적인 손실로 바뀔 수 있습니다. 가격이 지나는 경로가 도착 지점만큼이나 중요합니다.
옵션은 최종적으로 어디에 도달하는지를 봅니다. 퍼프는 여정의 모든 단계를 봅니다.
경로가 중요한 이유
퍼프에서는 레버리지 포지션을 열기 위해 증거금(담보)을 예치합니다. 포지션의 미실현 손실이 증거금을 초과하면 강제청산됩니다. 포지션은 강제로 종료되고 증거금은 사라집니다. 가격이 곧바로 회복하더라도 포지션은 이미 존재하지 않습니다.
옵션에서는 최대 손실이 지불한 프리미엄으로 한정됩니다. 마진콜도, 청산 트리거도, 강제 종료도 없습니다. 옵션 존속 기간 동안 가격이 크게 요동치더라도 만기 시 페이오프에는 아무런 영향을 주지 않습니다.
롱 변동성 vs 숏 변동성
이러한 경로 의존성은 각 상품이 변동성과 맺는 관계에 근본적인 차이를 만듭니다.
옵션: 롱 변동성
큰 움직임이 유리합니다
- 볼록한 페이오프: 이익은 가속되고 손실은 제한됩니다
- 변동성 상승 = 옵션 가치 상승
- 거래 중 낙폭이 최종 손익에 영향을 주지 않습니다
- 이러한 보호를 위해 고정 비용(프리미엄)을 지불합니다
- 시간은 불리하게 작용합니다(세타 감소)
퍼프: 숏 변동성
큰 움직임이 불리합니다
- 절벽이 있는 선형 페이오프: 청산 전까지 이익과 손실이 동일하게 증가합니다
- 변동성 상승 = 청산 벽에 부딪힐 확률 상승
- 단 한 번의 큰 낙폭으로 거래가 영구히 끝날 수 있습니다
- 지속적인 비용(펀딩비율)을 지불합니다
- 시간은 중립적이지만(만기 없음) 펀딩 비용은 누적됩니다
페이오프 형태가 모든 것을 말해 줍니다
옵션 페이오프 곡선은 유리한 방향으로 휘어집니다. 이익이 손실보다 더 빠르게 커집니다. 이것이 **볼록성(convexity)**입니다.
퍼프 페이오프는 청산 지점에서 끝나는 직선입니다. 곡선도, 휘어짐도, 보호 장치도 없습니다.
차이는 볼록성에 있습니다
옵션 매수자는 큰 움직임에서 이득을 봅니다. 퍼프 보유자는 큰 움직임을 두려워합니다. 같은 기초자산이지만 변동성 익스포저는 정반대입니다. 프리미엄을 지불하고 얻는 것이 바로 옵션의 곡선입니다.
사례 연구: Roaring Kitty의 GME 트레이드

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
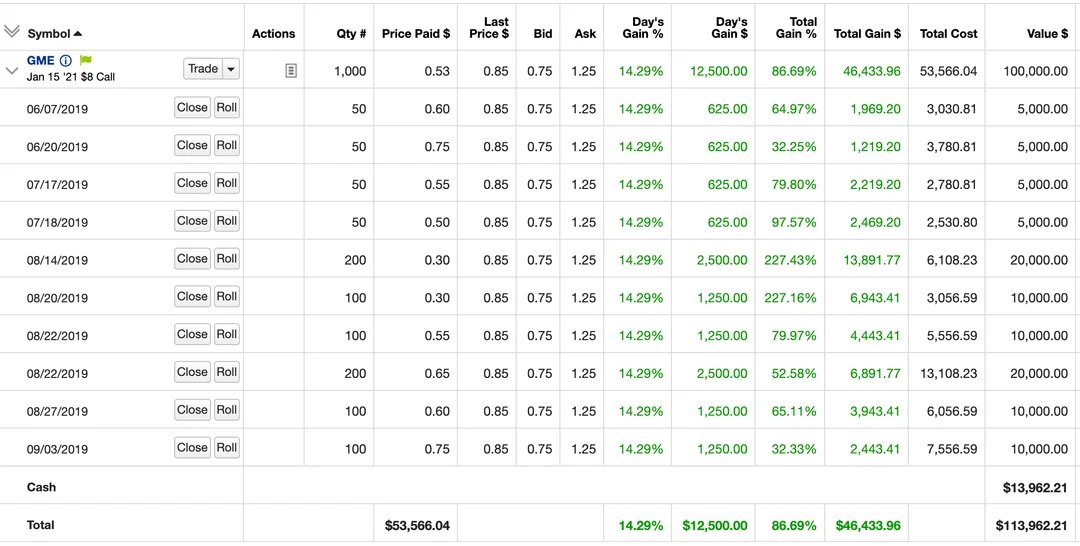
경로 의존성이 실제로 어떻게 작동하는지 보여 주는 사례입니다. DFV(Roaring Kitty)는 상당한 내재 레버리지(~10x)를 가진 GameStop의 깊은 외가격(OTM) 콜옵션을 보유했습니다. 최종 숏 스퀴즈 이전까지 주가는 극심하게 요동쳤고, 그 낙폭은 레버리지 퍼프 포지션을 여러 차례 청산시키고도 남을 수준이었습니다.
하지만 옵션은 경로에 신경 쓰지 않았습니다. 오직 만기 시점의 GME 가격만이 중요했습니다.
아래 차트는 2019년 6월부터 2021년 2월까지의 실제 GME 주간 종가를 사용합니다. 레버리지와 펀딩비율을 조정하여 퍼프 포지션이 대략 언제 청산되는지, 그리고 그 대신 DFV의 옵션이 어떤 수익을 냈는지 확인해 보세요.
그릭스는 정밀한 펀딩일 뿐입니다
퍼프 펀딩의 작동 방식을 이미 이해하고 있다면, 그릭스가 무엇을 측정하는지에 대한 직관도 이미 갖추고 있는 셈입니다. 그릭스는 별개의 개념이 아니라, 퍼프 트레이더가 이미 다루고 있는 역학을 더 정밀하게 표현하는 용어입니다.
| 그릭 | 측정 대상 | 퍼프에서의 대응 개념 |
|---|---|---|
| 세타 | 옵션 보유의 일일 비용 | 펀딩비율: 퍼프 보유의 주기적 비용 |
| 델타 | 기초자산 대비 가격 민감도 | 포지션 크기: 퍼프 1개 = 델타 1 |
| 감마 | 가격에 따른 델타의 변화 | 대응 개념 없음 (이것이 바로 우위입니다) |
| 베가 | 변동성 변화에 대한 민감도 | 펀딩비율 변화에 대한 민감도 |
핵심 차이: 감마
퍼프의 펀딩은 옵션에서 세타를 지불하는 것과 같습니다. 둘 다 방향성 포지션을 유지하기 위한 지속적인 비용입니다.
하지만 옵션에서는 세타를 지불하는 대가로 가치 있는 것을 얻습니다. 바로 감마입니다. 감마는 거래가 유리하게 움직일수록 실질 포지션 크기가 커지고, 불리하게 움직일수록 작아진다는 의미입니다. 이것이 페이오프 곡선의 볼록성입니다. 이기는 포지션은 자동으로 불어나고, 지는 포지션은 자동으로 줄어듭니다.
퍼프에서는 펀딩을 지불하지만 포지션 크기는 고정되어 있습니다. 볼록성도, 감마도 없습니다. 끝에 절벽이 있는 직선일 뿐입니다.
세타는 임대료입니다. 감마는 임대하는 대상입니다. 퍼프 펀딩은 직선에 대한 임대료이고, 옵션 프리미엄은 곡선에 대한 임대료입니다.
퍼프 vs 현물
옵션과 퍼프를 비교하기 전에, 퍼프가 실제로 무엇인지 이해하는 것이 도움이 됩니다. 퍼프는 레버리지가 내장된 합성 현물입니다.
현물
자산을 직접 보유
- 전체 자본이 묶임 ($100k 가격의 BTC 1개에 $100k)
- 청산 없음, 마진콜 없음
- 지속 비용 없음
- 가장 단순한 형태의 익스포저
무기한 계약
합성 현물 + 레버리지
- 자본의 일부만 묶임 (10x 기준 $10k)
- 가격이 불리하게 움직이면 청산
- 지속적인 펀딩 지급
- 자본 효율적이지만 경로 의존적
옵션
볼록한 익스포저
- 프리미엄만 지불 (ATM 콜 $10)
- 청산 없음, 최대 손실은 프리미엄
- 시간가치 감소로 매일 가치가 줄어듦
- 보호 장치가 내장된 자본 효율성
퍼프는 본질적으로 기초자산에 대한 증거금 대출입니다. 포지션 가치의 대부분을 빌리고 펀딩비율을 통해 이자를 지불합니다. 펀딩 메커니즘은 퍼프 가격을 현물에 고정시킵니다. 퍼프가 프리미엄에 거래되면 펀딩이 양수가 되어(롱이 숏에게 지불) 차익거래를 통해 가격이 다시 균형으로 돌아오도록 유도합니다.
언제 무엇을 사용할까
| 상황 | 상품 | 이유 |
|---|---|---|
| 확신이 높고, 변동성 큰 경로가 예상될 때 | 옵션 | 낙폭을 견디고 변동성에서 이득을 얻습니다 |
| 확신이 낮고, 탐색해 보고 싶을 때 | 옵션 | 리스크가 한정되어 청산 걱정 없이 규모를 키울 수 있습니다 |
| 확신이 높고, 낮은 변동성이 예상될 때 | 퍼프 | 펀딩이 낮고 큰 낙폭이 없다면 캐리 비용이 더 저렴합니다 |
| 단기 스캘핑 | 퍼프 | 선형 손익, 짧은 보유 기간에는 시간가치 감소가 없습니다 |
| 보유 현물 헤지 | 퍼프 또는 옵션 | 선형 헤지는 퍼프, 꼬리 위험 보호는 옵션 |
| 실적/이벤트 플레이 | 옵션 | 볼록성이 큰 움직임을 포착합니다 |
| 수익/인컴 창출 | 옵션 매도 | 세타 감소로부터 프리미엄을 수취합니다 |
양자택일이 아닙니다
대부분의 숙련된 트레이더는 두 가지를 모두 사용합니다. 경로가 예측 가능한 단기 방향성 거래에는 퍼프를, 장기 포지션이나 이벤트 거래, 또는 경로가 불확실한 모든 상황에는 옵션을 사용합니다. 두 상품은 상호 보완적입니다.
함께 보기
- 그릭스 개요 - 그릭스가 측정하는 것
- 내재변동성 - IV가 옵션 가격을 결정하는 이유
- 변동성 국면 - 변동성이 급등하고 진정되는 시기
- 레슨 1: 옵션이란 무엇인가? - 기초부터 시작하기